 서리브
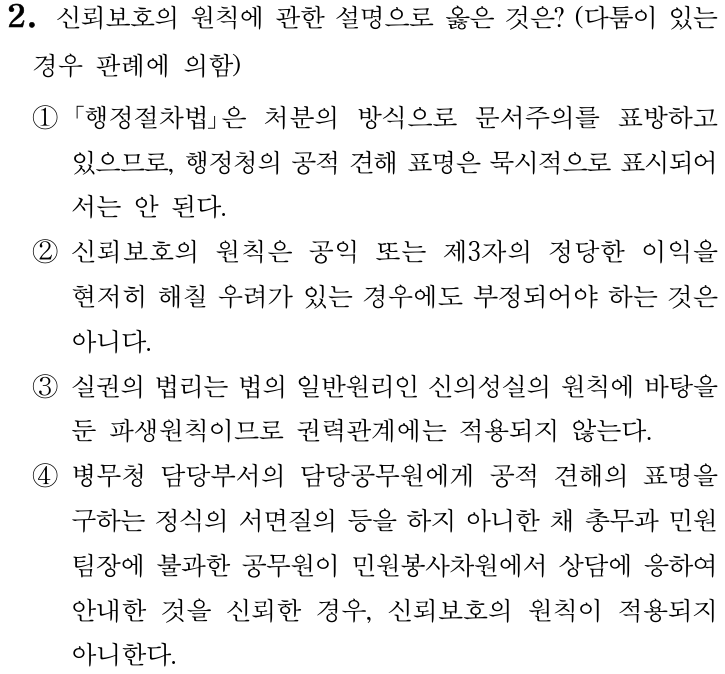
정답 4번
병무청 담당공무원에게 정식으로 견해 표명을 구하지 않고 민원팀장의 안내를 신뢰한 경우 신뢰보호가 적용되지 않는다는 4번이 옳다.
근거
- 행정기본법 제12조 제1항
- 행정절차법 제24조
- 행정기본법 제12조 제2항
- 대법원 2003. 12. 26. 선고 2003두1875 판결
- 대법원 1988. 4. 27. 선고 87누915 판결
- 대법원 2019. 1. 17. 선고 2018두42559 판결
신뢰보호의 원칙에 관한 설명으로 옳은 것은? (다툼이 있는 경우 판례에 의함)
병무청 담당공무원에게 정식으로 견해 표명을 구하지 않고 민원팀장의 안내를 신뢰한 경우 신뢰보호가 적용되지 않는다는 4번이 옳다.