 서리브
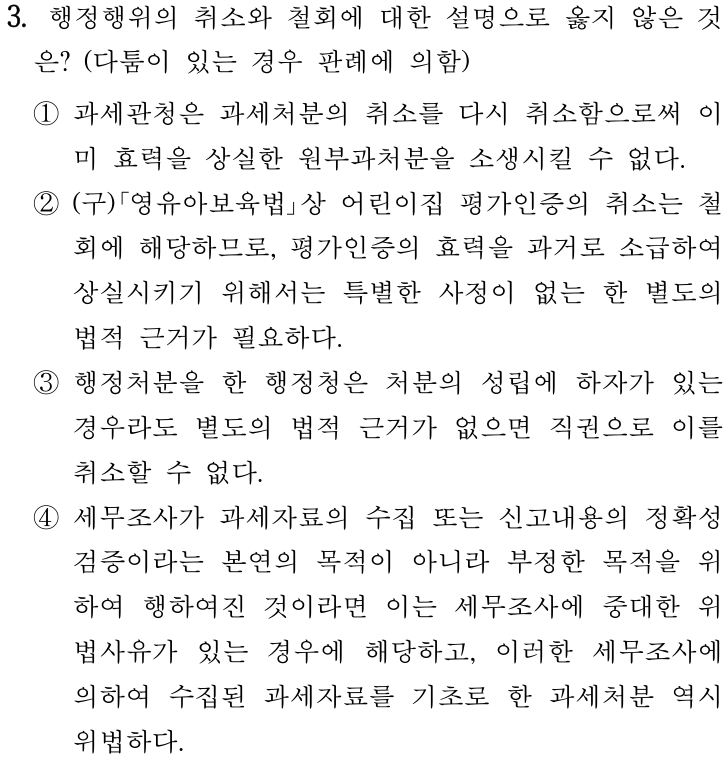
정답 3번
처분의 성립에 하자가 있으면 행정청은 별도의 법적 근거 없이도 직권으로 취소할 수 있으므로 3번이 옳지 않다.
근거
- 행정기본법 제18조 제1항
- 대법원 1995. 3. 10. 선고 94누7027 판결
- 대법원 2018. 6. 28. 선고 2015두58195 판결
- 대법원 2016. 12. 15. 선고 2016두47659 판결
- 대법원 2020. 7. 23. 선고 2019두31839 판결
행정행위의 취소와 철회에 대한 설명으로 옳지 않은 것은? (다툼이 있는 경우 판례에 의함)
처분의 성립에 하자가 있으면 행정청은 별도의 법적 근거 없이도 직권으로 취소할 수 있으므로 3번이 옳지 않다.