 서리브
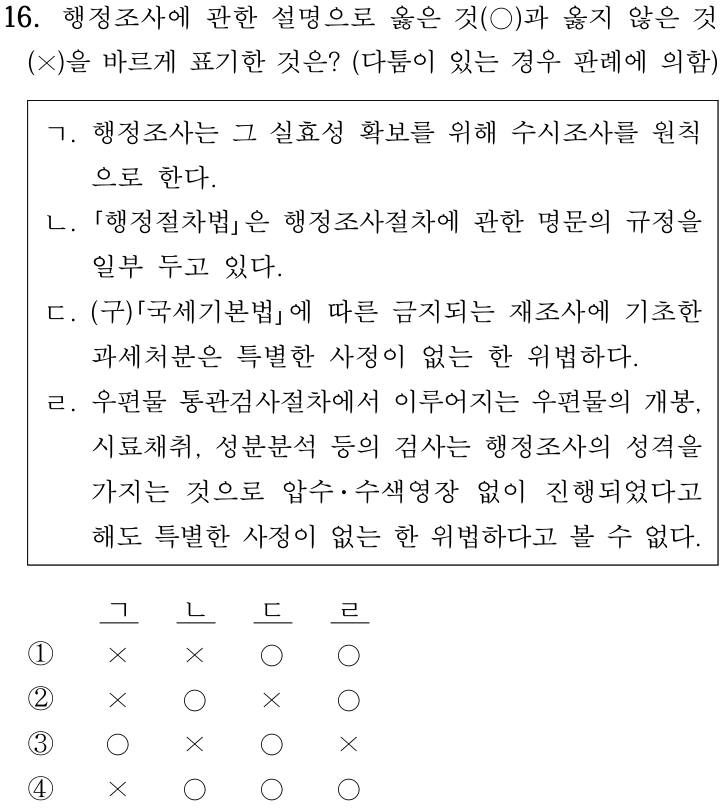
- ㄱ.
옳지 않음행정조사기본법 제7조는 행정조사를 법령등 또는 행정조사운영계획으로 정하는 바에 따라 정기적으로 실시함을 원칙으로 하고, 법률에서 수시조사를 규정한 경우 등에 한하여 수시조사를 할 수 있다고 정한다. 수시조사를 원칙으로 한다는 진술이 틀렸다.
- ㄴ.
옳지 않음행정절차법은 처분, 신고, 행정상 입법예고, 행정예고, 행정지도 등의 절차를 정하지만 행정조사절차에 관한 명문의 규정은 두지 않는다. 행정조사의 기본원칙과 방법, 절차는 행정조사기본법이 정한다. 행정절차법이 행정조사절차에 관한 명문 규정을 일부 두고 있다는 진술이 틀렸다.
- ㄷ.
옳음대법원은 같은 세목과 과세기간에 대한 거듭된 세무조사가 납세자의 영업의 자유와 법적 안정성을 침해하고 세무조사권 남용으로 이어질 수 있어 금지되는 재조사에 해당하면, 그에 기초한 과세처분이 위법하다고 본다. 옳은 진술이다.
- ㄹ.
옳음대법원은 우편물 통관검사절차에서 이루어지는 우편물의 개봉, 시료채취, 성분분석 등의 검사가 수출입물품의 적정한 통관을 목적으로 한 행정조사의 성격을 가진 것으로서 수사기관의 강제처분이 아니므로, 압수수색영장 없이 진행되었더라도 특별한 사정이 없는 한 위법하지 않다고 본다. 옳은 진술이다.
정답 1번
ㄱ은 정기조사가 원칙이므로 X, ㄴ은 행정절차법에 행정조사절차 규정이 없으므로 X, ㄷ과 ㄹ은 O이어서 1번이다.
근거
- 행정조사기본법 제7조
- 행정절차법 제1조
- 대법원 2017. 3. 16. 선고 2014두8360 판결
- 대법원 2013. 9. 26. 선고 2013도7718 판결