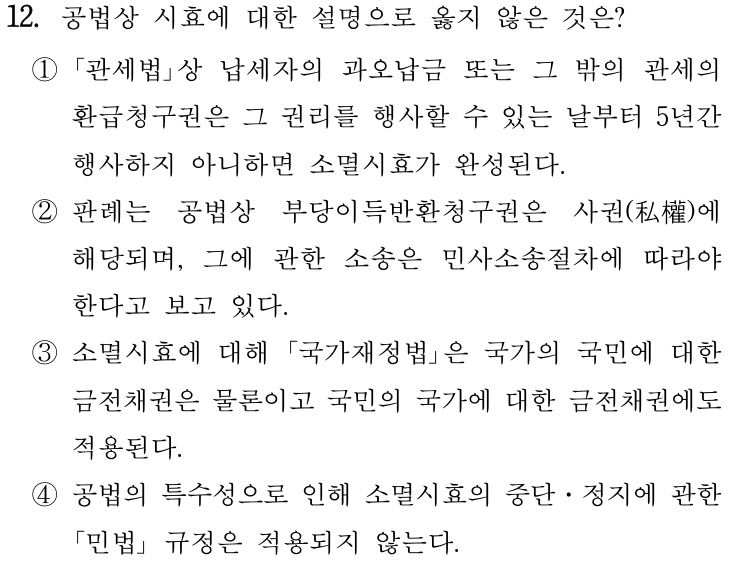
문 12
공법상 시효: 관세, 국가재정법, 부당이득반환1옳음당시 관세법 제22조 제2항은 납세자의 과오납금 또는 그 밖의 관세의 환급청구권이 그 권리를 행사할 수 있는 날부터 5년간 행사하지 아니하면 소멸시효가 완성된다고 정했다. 옳은 설명이다.
2옳음대법원은 조세부과처분이 당연무효임을 전제로 이미 납부한 세금의 반환을 구하는 것은 민사상 부당이득반환청구이므로 민사소송절차에 따라야 한다고 본다(94다55019). 공법상 부당이득반환청구권을 사권으로 보아 민사소송으로 다툰다는 설명은 이와 같은 방향이다.
3옳음국가재정법 제96조 제1항과 제2항은 금전의 급부를 목적으로 하는 국가의 권리와 국가에 대한 권리 모두 다른 법률에 규정이 없으면 5년 동안 행사하지 아니하면 소멸시효가 완성된다고 정한다. 옳은 설명이다.
4정답옳지 않음국가재정법 제96조 제3항은 금전채권의 소멸시효 중단과 정지 그 밖의 사항에 관하여 다른 법률의 규정이 없으면 민법의 규정을 적용한다고 정한다. 민법 규정이 적용되지 않는다는 설명은 옳지 않다.
정답 4번
공법상 금전채권의 소멸시효 중단과 정지에는 다른 규정이 없으면 민법이 적용되므로(국가재정법 제96조 제3항) 4번이 옳지 않다.
시험 뒤 달라진 점
관세법 제22조 제2항은 2023. 12. 31. 개정되어 보기 1의 "과오납금"이 "납세자가 납부한 금액 중 잘못 납부하거나 초과하여 납부한 금액"으로 바뀌었다. 환급청구권이 5년간 행사하지 않으면 소멸시효가 완성된다는 내용은 같아 보기 1의 판정은 달라지지 않는다.
이 문항의 해설 가운데 1곳은 근거가 되는 원문(판례, 별표, 기준)을 직접 확인하지 못해 조문과 통설에 따라 설명했습니다.
근거
- 관세법(2020. 6. 9. 시행) 제22조 제2항
- 대법원 1995. 4. 28. 선고 94다55019 판결
- 국가재정법 제96조
 서리브