2018년 소방 공채 행정법총론 3번 해설

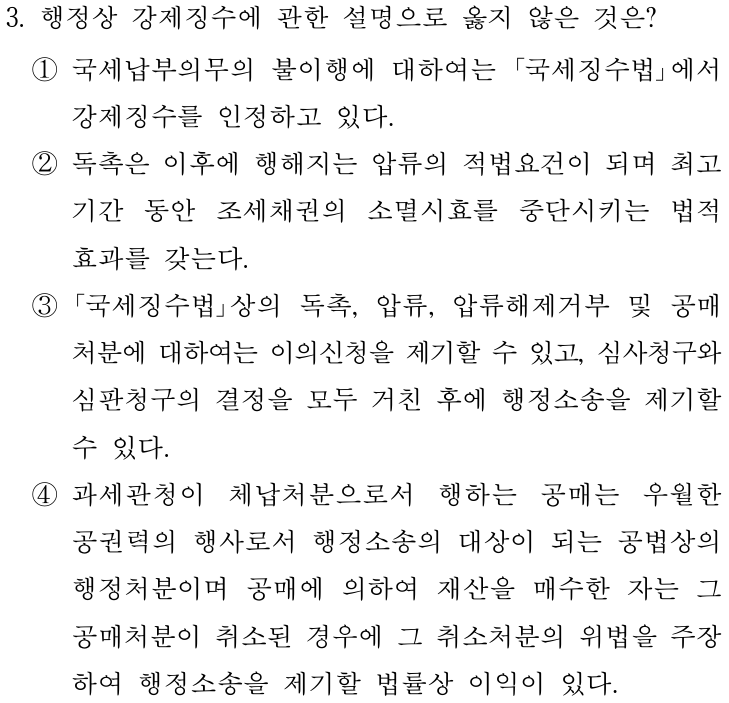
행정상 강제징수에 관한 설명으로 옳지 않은 것은?

문 3

행정상 강제징수: 체납처분과 불복
문 3. 행정상 강제징수에 관한 설명으로 옳지 않은 것은?
1옳음국세 체납에 대한 강제징수는 국세징수법이 정하는 체납처분 절차에 따른다. 옳은 설명이다.
2옳음국세징수법 제24조 제1항 제1호는 납세자가 독촉장을 받고 지정된 기한까지 완납하지 아니한 경우 압류하도록 하여 독촉이 압류의 적법요건이 된다. 국세기본법 제28조 제1항 제2호는 독촉 또는 납부최고를 소멸시효 중단 사유로 정한다. 옳은 설명이다.
3정답옳지 않음국세기본법 제55조 제3항은 이의신청을 임의로 할 수 있게 하고, 같은 조 제9항은 심사청구와 심판청구의 중복 제기를 금지한다. 같은 법 제56조 제2항은 행정소송에 앞서 심사청구 또는 심판청구와 그 결정을 거치도록 하므로 둘 중 하나만 거치면 된다. 둘의 결정을 모두 거쳐야 한다는 설명이 틀렸다.
4옳음대법원은 과세관청이 체납처분으로서 행하는 공매가 우월한 공권력의 행사로서 행정소송의 대상이 되는 공법상의 행정처분이고, 공매에 의하여 재산을 매수한 자는 그 공매처분이 취소된 경우에 그 취소처분의 위법을 주장하여 행정소송을 제기할 법률상 이익이 있다고 본다(대법원 1984. 9. 25. 선고 84누201 판결). 옳은 설명이다.

정답 3번

국세는 심사청구와 심판청구가 중복될 수 없고 둘 중 하나의 결정만 거치면 행정소송을 제기할 수 있으므로, 모두 거쳐야 한다는 3번이 옳지 않다.

시험 뒤 달라진 점

해설은 시험 당시(2018. 10. 13.) 시행본인 국세징수법과 국세기본법을 기준으로 썼다. 국세징수법은 2021. 1. 1. 전부개정되어 독촉 후 미완납 시 압류하는 요건이 현행 제31조 제1항 제1호로 옮겨졌고, 국세기본법 제28조 제1항은 현행에서 소멸시효 중단 사유로 납부고지, 독촉, 교부청구, 압류를 정한다. 이 문항의 판정은 현행에서도 같다.

근거

  • 국세징수법(2017. 7. 26. 시행) 제24조 제1항
  • 국세기본법(2018. 4. 1. 시행) 제28조 제1항
  • 국세기본법(2018. 4. 1. 시행) 제55조
  • 국세기본법(2018. 4. 1. 시행) 제56조 제2항
  • 대법원 1984. 9. 25. 선고 84누201 판결