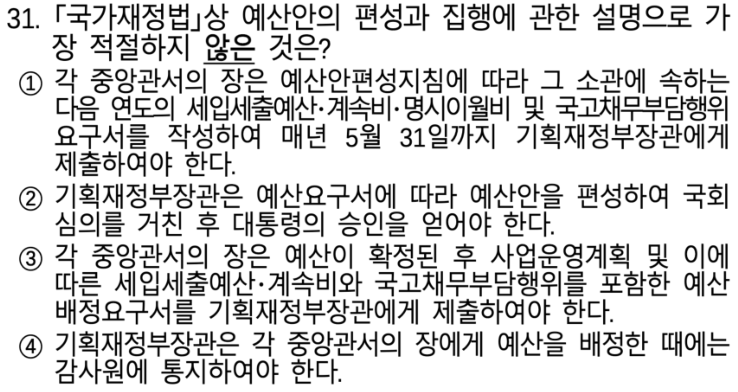
1옳음국가재정법 제31조 제1항은 각 중앙관서의 장이 예산안편성지침에 따라 그 소관에 속하는 다음 연도의 세입세출예산, 계속비, 명시이월비 및 국고채무부담행위 요구서(예산요구서)를 작성하여 매년 5월 31일까지 기획재정부장관에게 제출하여야 한다고 정한다. 옳은 설명이다.
2정답옳지 않음국가재정법 제32조는 기획재정부장관이 예산요구서에 따라 예산안을 편성하여 국무회의의 심의를 거친 후 대통령의 승인을 얻어야 한다고 정한다. 국회 심의를 거친 후에 대통령의 승인을 얻는 것이 아니다. 예산안은 대통령의 승인을 얻은 뒤 국회에 제출된다(제33조).
3옳음국가재정법 제42조는 각 중앙관서의 장이 예산이 확정된 후 사업운영계획 및 이에 따른 세입세출예산, 계속비와 국고채무부담행위를 포함한 예산배정요구서를 기획재정부장관에게 제출하여야 한다고 정한다. 옳은 설명이다.
4옳음국가재정법 제43조 제2항은 기획재정부장관이 각 중앙관서의 장에게 예산을 배정한 때에는 감사원에 통지하여야 한다고 정한다. 옳은 설명이다.
정답 2번
예산안은 기획재정부장관이 편성하여 국무회의 심의와 대통령 승인을 얻은 뒤 국회에 제출하므로, 국회 심의 후 대통령 승인을 얻는다고 한 2번이 옳지 않다.
시험 뒤 달라진 점
국가재정법은 시험 뒤 2025. 10. 1. 개정으로 제31조, 제32조, 제42조, 제43조의 기획재정부장관이 기획예산처장관으로 바뀌었고, 제43조는 2026. 3. 10. 개정으로 예산배정계획의 국회 제출이 새로 정해지고 예산 배정 사실의 통지 대상이 재정경제부장관과 감사원이 되었다. 해설은 시험 당시 문언을 기준으로 썼다.
 서리브