2020년 소방 공채 행정법총론 1번 해설

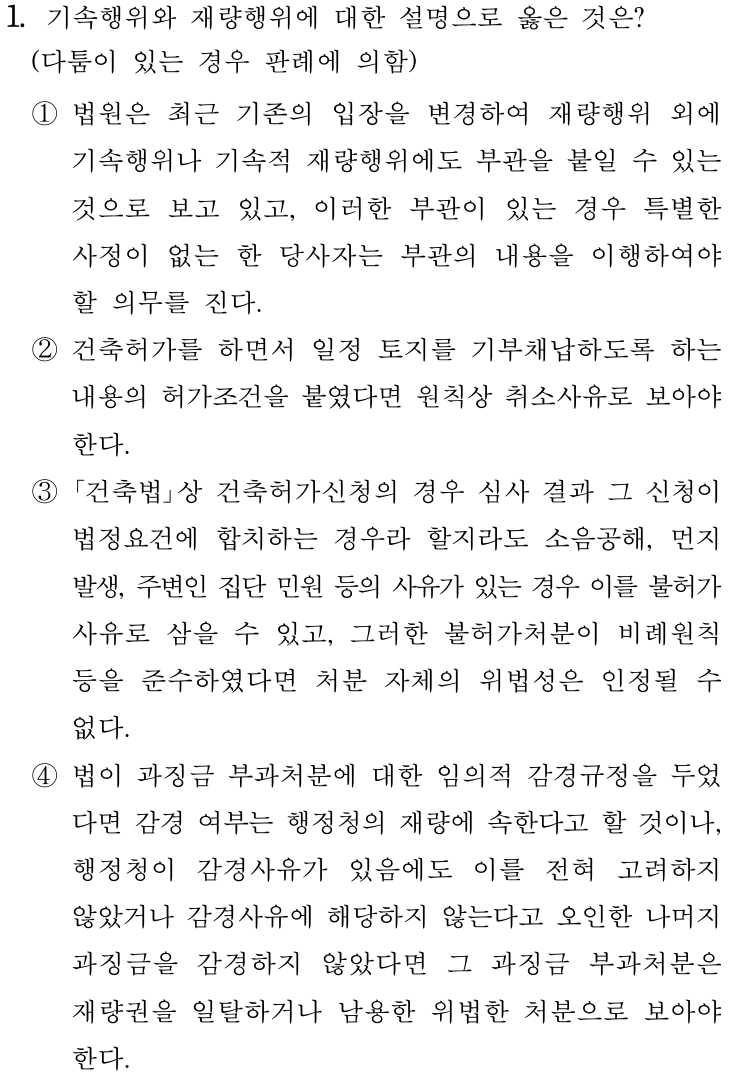
기속행위와 재량행위에 대한 설명으로 옳은 것은? (다툼이 있는 경우 판례에 의함)

문 1

기속행위와 재량행위: 부관과 재량권 행사의 한계
문 1. 기속행위와 재량행위에 대한 설명으로 옳은 것은? (다툼이 있는 경우 판례에 의함)
1옳지 않음대법원은 일반적으로 기속행위나 기속적 재량행위에는 부관을 붙일 수 없고, 붙였더라도 무효라고 본다. 재량행위 외에 기속행위나 기속적 재량행위에도 부관을 붙일 수 있도록 입장을 변경했다는 설명은 틀렸다.
2옳지 않음대법원은 건축허가를 하면서 일정 토지를 기부채납하도록 한 허가조건을 부관을 붙일 수 없는 기속행위 내지 기속적 재량행위에 붙인 부담이거나 법령상 근거 없는 부관이어서 무효라고 본다. 원칙상 취소사유라는 설명은 틀렸다.
3옳지 않음대법원은 건축허가신청이 법정요건에 합치하는 경우에는 특별한 사정이 없는 한 허가하여야 하고, 공익상 필요가 없음에도 요건을 갖춘 자에 대한 허가를 관계 법령이 정한 제한사유 이외의 사유를 들어 거부할 수 없다고 본다(94다56883). 소음공해, 먼지발생, 주변인 집단 민원은 보기에 관계 법령이 정한 제한사유로 나타나 있지 않고 이를 정당화할 공익상 필요도 제시되어 있지 않다. 법정요건에 합치하는 신청을 이런 사유로 불허가할 수 있고 비례원칙 등을 지켰다면 위법하지 않다는 설명은 판례의 판시와 맞지 않아 틀렸다.
4정답옳음대법원은 과징금의 임의적 감경규정에서 감경사유가 있는데도 이를 전혀 고려하지 않았거나 감경사유에 해당하지 않는다고 오인하여 감경하지 않았다면 그 과징금 부과처분은 재량권을 일탈하거나 남용한 위법한 처분이라고 본다. 감경 여부 자체는 행정청의 재량이라는 앞부분도 판례와 같아 옳은 설명이다.

정답 4번

감경사유가 있는데도 이를 전혀 고려하지 않았거나 해당하지 않는다고 오인하여 과징금을 감경하지 않은 처분은 재량권 일탈, 남용으로 위법하다는 4번이 판례에 맞는 설명이다.

시험 뒤 달라진 점

시험 뒤 2021. 3. 23. 시행된 행정기본법 제17조는 처분에 재량이 있으면 부관을 붙일 수 있고(제1항), 재량이 없는 경우에는 법률에 근거가 있을 때에 부관을 붙일 수 있다고(제2항) 정한다. 이 해설은 시험 당시의 판례 법리(기속행위와 기속적 재량행위에는 부관을 붙일 수 없고 붙여도 무효)를 기준으로 썼다.

근거

  • 대법원 1995. 6. 13. 선고 94다56883 판결
  • 대법원 2010. 7. 15. 선고 2010두7031 판결